提升資產(chǎn)評(píng)估報(bào)告認(rèn)可度的關(guān)鍵策略 聚焦中眾資產(chǎn)評(píng)估的專(zhuān)業(yè)實(shí)踐
在企業(yè)日常經(jīng)營(yíng)過(guò)程中,資產(chǎn)評(píng)估報(bào)告廣泛應(yīng)用于融資、并購(gòu)、股權(quán)轉(zhuǎn)讓、稅務(wù)籌劃、司法訴訟及財(cái)務(wù)報(bào)告等多個(gè)場(chǎng)景。一份認(rèn)可度高的評(píng)估報(bào)告,不僅是交易雙方?jīng)Q策的依據(jù),更是監(jiān)管部門(mén)、審計(jì)機(jī)構(gòu)及金融機(jī)構(gòu)采信的關(guān)鍵。如何讓資產(chǎn)評(píng)估報(bào)告具備更高的公信力與接受度?本文結(jié)合行業(yè)實(shí)踐,以中眾資產(chǎn)評(píng)估為例,從多個(gè)維度進(jìn)行深入解析。
一、選擇具備合規(guī)資質(zhì)的評(píng)估機(jī)構(gòu)
評(píng)估報(bào)告的認(rèn)可度首先取決于出具機(jī)構(gòu)的合法性與權(quán)威性。企業(yè)應(yīng)優(yōu)先選擇在財(cái)政部門(mén)備案、具備證券期貨相關(guān)業(yè)務(wù)評(píng)估資格(如適用)以及擁有良好行業(yè)聲譽(yù)的評(píng)估機(jī)構(gòu)。以中眾資產(chǎn)評(píng)估為例,其依托專(zhuān)業(yè)的評(píng)估團(tuán)隊(duì)和規(guī)范的內(nèi)控體系,在評(píng)估程序、報(bào)告出具及底稿管理上嚴(yán)格遵循《資產(chǎn)評(píng)估執(zhí)業(yè)準(zhǔn)則》與《資產(chǎn)評(píng)估基本準(zhǔn)則》,從源頭上保證了報(bào)告的合規(guī)基礎(chǔ)。
二、明確評(píng)估目的與價(jià)值類(lèi)型
評(píng)估目的是評(píng)估工作的起點(diǎn),直接決定評(píng)估方法、參數(shù)選擇及報(bào)告披露的側(cè)重點(diǎn)。企業(yè)應(yīng)與評(píng)估機(jī)構(gòu)充分溝通,明確報(bào)告用于融資質(zhì)押、財(cái)務(wù)報(bào)告、司法鑒定還是稅務(wù)申報(bào)等具體用途。中眾資產(chǎn)評(píng)估在承接項(xiàng)目時(shí),會(huì)首先梳理評(píng)估目的與價(jià)值類(lèi)型(市場(chǎng)價(jià)值、投資價(jià)值、清算價(jià)值等),避免因目的不清導(dǎo)致報(bào)告結(jié)論與使用方期望脫節(jié),從而提升報(bào)告的針對(duì)性與可用性。
三、確保評(píng)估依據(jù)充分、數(shù)據(jù)來(lái)源可靠
評(píng)估結(jié)論的可靠性依賴(lài)于充分、真實(shí)、有效的依據(jù)。這包括:
- 權(quán)屬資料:不動(dòng)產(chǎn)權(quán)證、股權(quán)證明、知識(shí)產(chǎn)權(quán)證書(shū)等;
- 財(cái)務(wù)資料:審計(jì)報(bào)告、財(cái)務(wù)報(bào)表、納稅申報(bào)表;
- 市場(chǎng)數(shù)據(jù):可比交易案例、行業(yè)指數(shù)、詢(xún)價(jià)記錄;
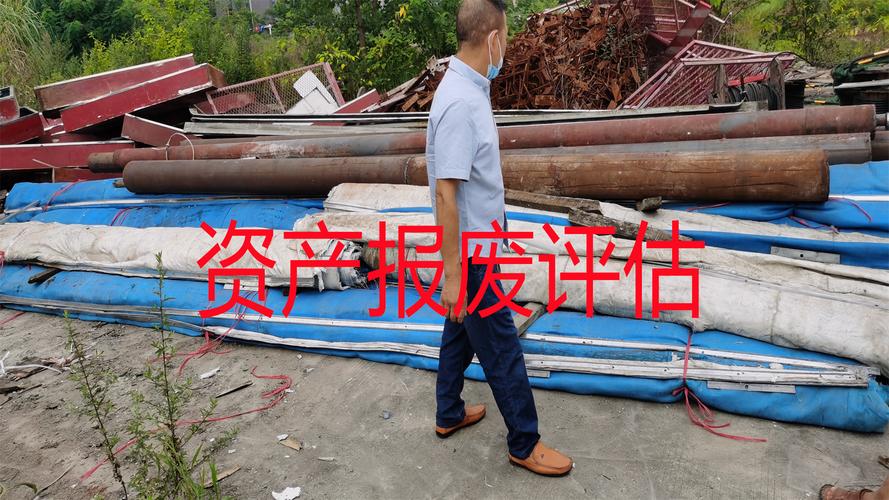
- 現(xiàn)場(chǎng)勘查記錄:資產(chǎn)現(xiàn)狀、使用狀態(tài)、成新率判斷。
中眾資產(chǎn)評(píng)估在執(zhí)業(yè)過(guò)程中,強(qiáng)調(diào)現(xiàn)場(chǎng)調(diào)查與市場(chǎng)詢(xún)證的結(jié)合,對(duì)關(guān)鍵參數(shù)進(jìn)行多維度驗(yàn)證,并在報(bào)告中對(duì)數(shù)據(jù)來(lái)源及局限予以清晰披露,使報(bào)告使用者能夠理解評(píng)估結(jié)論的合理性與邊界。
四、科學(xué)選用評(píng)估方法并保持邏輯一致
資產(chǎn)評(píng)估通常有市場(chǎng)法、收益法與成本法三種基本方法。方法的選用需與評(píng)估目的、資產(chǎn)類(lèi)型及數(shù)據(jù)可得性相匹配。例如,對(duì)成熟商業(yè)物業(yè)可采用收益法,對(duì)通用設(shè)備可采用成本法,對(duì)上市公司股權(quán)可采用市場(chǎng)法。中眾資產(chǎn)評(píng)估在實(shí)務(wù)中注重方法適配性分析,必要時(shí)采用兩種以上方法進(jìn)行交叉驗(yàn)證,并在報(bào)告中說(shuō)明方法選擇理由及權(quán)重分配邏輯,減少使用方對(duì)結(jié)論的質(zhì)疑。
五、規(guī)范撰寫(xiě)與充分披露
一份認(rèn)可度高的評(píng)估報(bào)告,在結(jié)構(gòu)、措辭與披露程度上均有嚴(yán)格要求:
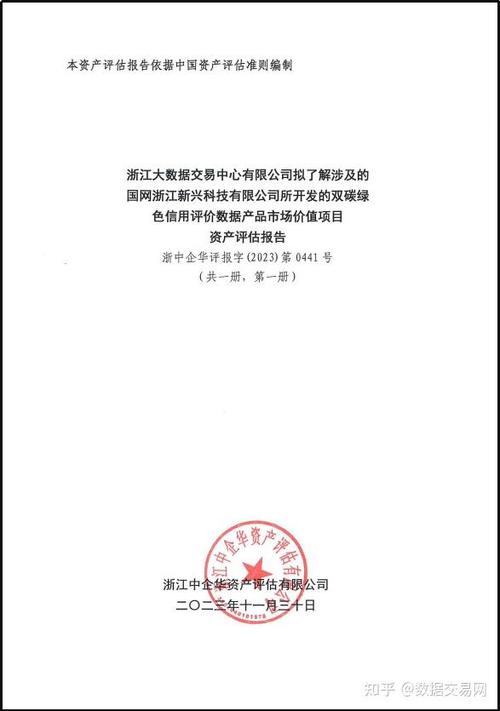
- 報(bào)告要素齊全:標(biāo)題、文號(hào)、聲明、摘要、正文、附件等;
- 假設(shè)與限制條件明確:對(duì)評(píng)估假設(shè)、未決事項(xiàng)、期后事項(xiàng)等充分揭示;
- 價(jià)值結(jié)論表述清晰:幣種、金額單位、評(píng)估基準(zhǔn)日、報(bào)告有效期;
- 避免誤導(dǎo)性表述:不使用絕對(duì)化、承諾性語(yǔ)言。
中眾資產(chǎn)評(píng)估嚴(yán)格執(zhí)行三級(jí)復(fù)核制度,從項(xiàng)目負(fù)責(zé)人到部門(mén)審核再到機(jī)構(gòu)負(fù)責(zé)人,層層把關(guān),確保報(bào)告格式規(guī)范、內(nèi)容嚴(yán)謹(jǐn)、披露充分。
六、注重與報(bào)告使用方的溝通
評(píng)估報(bào)告并非“一交了之”。在報(bào)告出具前后,評(píng)估機(jī)構(gòu)應(yīng)與委托方、審計(jì)師、律師及金融機(jī)構(gòu)等使用方保持專(zhuān)業(yè)溝通,解釋評(píng)估思路、關(guān)鍵參數(shù)及結(jié)論,答疑解惑。中眾資產(chǎn)評(píng)估在項(xiàng)目中注重過(guò)程溝通,提前對(duì)接使用方關(guān)注要點(diǎn),使報(bào)告在后續(xù)審查中能順利通過(guò),減少反復(fù)修改與補(bǔ)充說(shuō)明。
七、持續(xù)跟蹤法規(guī)與行業(yè)動(dòng)態(tài)
資產(chǎn)評(píng)估相關(guān)法規(guī)、準(zhǔn)則及監(jiān)管要求不斷更新。機(jī)構(gòu)需持續(xù)開(kāi)展后續(xù)教育、參與行業(yè)研討,確保執(zhí)業(yè)標(biāo)準(zhǔn)與時(shí)俱進(jìn)。中眾資產(chǎn)評(píng)估通過(guò)定期內(nèi)訓(xùn)、案例復(fù)盤(pán)及外部專(zhuān)家交流,保持團(tuán)隊(duì)對(duì)最新準(zhǔn)則與監(jiān)管動(dòng)向的敏感度,使報(bào)告始終符合當(dāng)前合規(guī)要求。
###
在企業(yè)日常經(jīng)營(yíng)中,資產(chǎn)評(píng)估報(bào)告的認(rèn)可度既取決于機(jī)構(gòu)資質(zhì)與專(zhuān)業(yè)能力,也離不開(kāi)委托方的積極配合與清晰的目的設(shè)定。選擇像中眾資產(chǎn)評(píng)估這樣流程規(guī)范、披露充分、溝通順暢的機(jī)構(gòu),并在評(píng)估過(guò)程中保持信息透明與邏輯嚴(yán)謹(jǐn),能夠顯著提升報(bào)告在融資、審計(jì)、交易及監(jiān)管等場(chǎng)景中的接受度,真正發(fā)揮資產(chǎn)評(píng)估的價(jià)值尺度與信用媒介作用。
最新產(chǎn)品